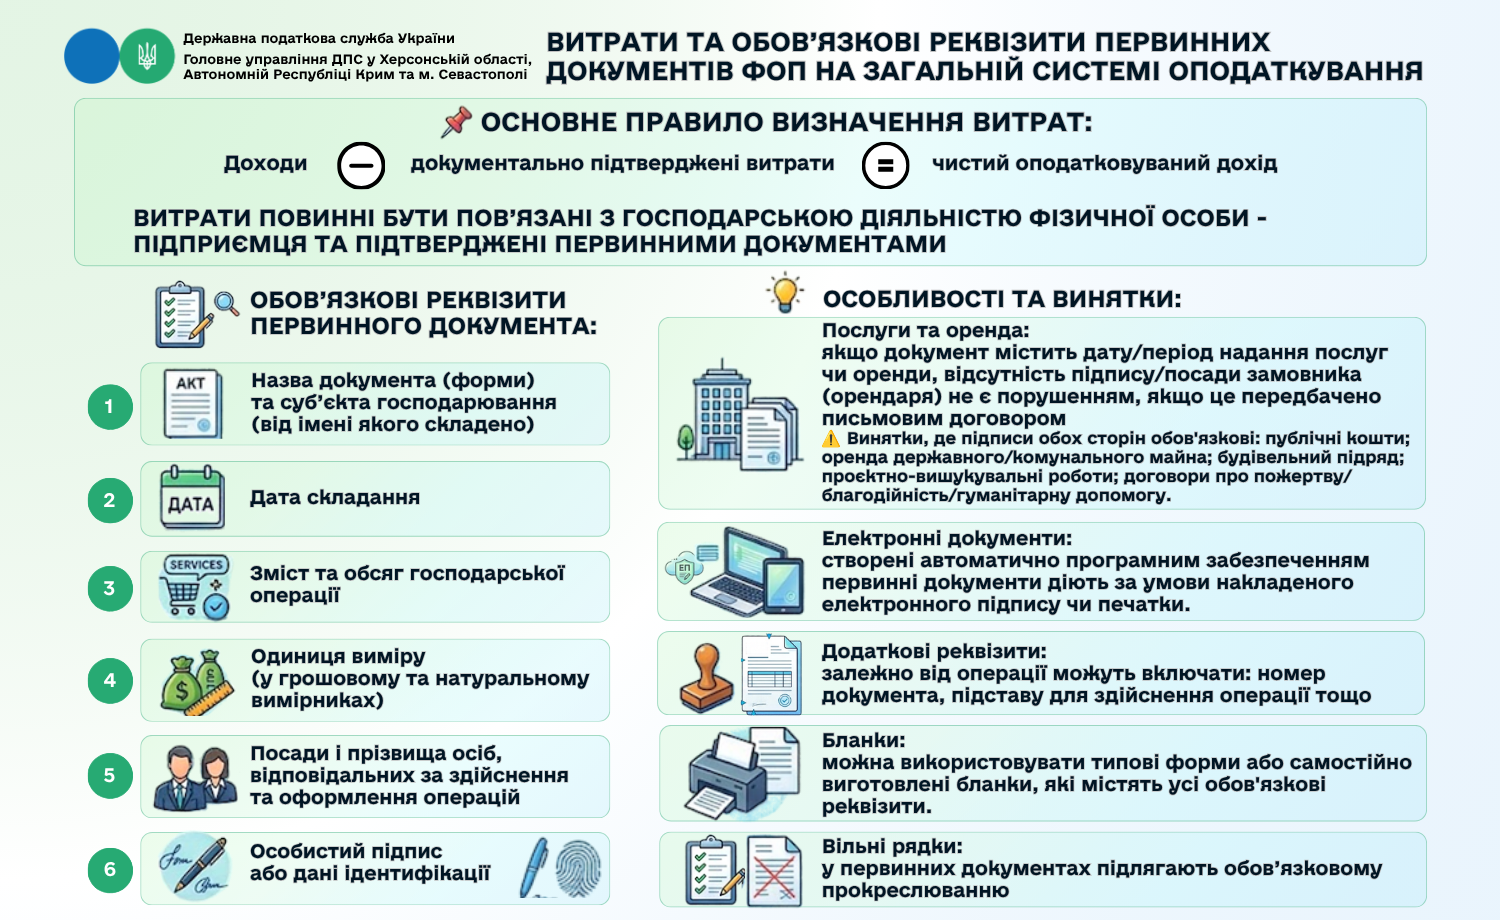
Основне правило визначення витрат:
об'єктом оподаткування є чистий оподатковуваний дохід (дохід мінус документально підтверджені витрати, пов'язані з господарською діяльністю). Облік ведеться на підставі первинних документів та регістрів.
6 обов'язкових реквізитів первинного документа:
- назва документа (форми) та назва суб'єкта господарювання, від імені якого його складено;
- дата складання документа;
- зміст та обсяг господарської операції;
- одиниця виміру господарської операції (у грошовому вимірнику та за можливості у натуральних вимірниках);
- посади і прізвища осіб, відповідальних за здійснення операції та правильність її оформлення (крім вимог НБУ);
- особистий підпис або інші дані, що дозволяють ідентифікувати особу, яка брала участь у здійсненні господарської операції.
Особливості та винятки:
Послуги та оренда: Якщо документ містить дату/період надання послуг чи оренди, відсутність підпису/посади замовника (орендаря) не є порушенням, якщо це передбачено письмовим договором.
Винятки, де підписи обох сторін обов'язкові: публічні кошти; оренда державного/комунального майна; будівельний підряд; проєктно-вишукувальні роботи; договори про пожертву/благодійність/гуманітарну допомогу.
Електронні документи: створені автоматично програмним забезпеченням первинні документи діють за умови накладеного електронного підпису чи печатки.
Додаткові реквізити: залежно від операції можуть включати: номер документа, підставу для здійснення, ідентифікаційний код, печатку, дані одержувача.
Бланки: можна використовувати типові форми або самостійно виготовлені бланки, які містять усі обов'язкові реквізити.
Вільні рядки: підлягають обов'язковому прокреслюванню.
 Єдиний державний